Közös hitel, külön jövőkép
Egy közös lakáshitel húsz évre köt össze két embert. De mi van, ha közben kiderül, hogy egészen mást láttok magatok előtt? Hogyan lehet erről beszélni, mielőtt a hitel lesz a kapcsolat legerősebb kapcsa?
Egy kedd délután a bankfiókban. Előttetek a szerződés, a tollal a kezedben már csak alá kellene írni. A párod mellett ül, mosolyog, és te hirtelen arra gondolsz: vajon ő is ugyanazt a húsz évet látja maga előtt, amit te? Aztán aláírtok. És ez a kérdés vagy elmúlik, vagy évekig ott marad, csendben.
A közös hitel az egyik legnagyobb lépés, amit két ember megtehet. Nagyobb, mint sokan gondolják, mert nemcsak pénzről szól, hanem egy közös jövőképről is, amit gyakran soha nem mondtak ki igazán hangosan.
Egy fontos tisztázás: párterapeuta, családterapeuta és szupervízor-coach vagyok, pszichológus nem, és pénzügyi tanácsadó sem. A hitel feltételeiről, a tulajdonviszonyokról pénzügyi szakember és ügyvéd tud pontos választ adni. Ez a cikk arról szól, ami a papírok mögött történik két ember között.
Miért nagyobb döntés egy közös hitel, mint amilyennek látszik?
Mert hosszabb, mint a legtöbb tervünk.
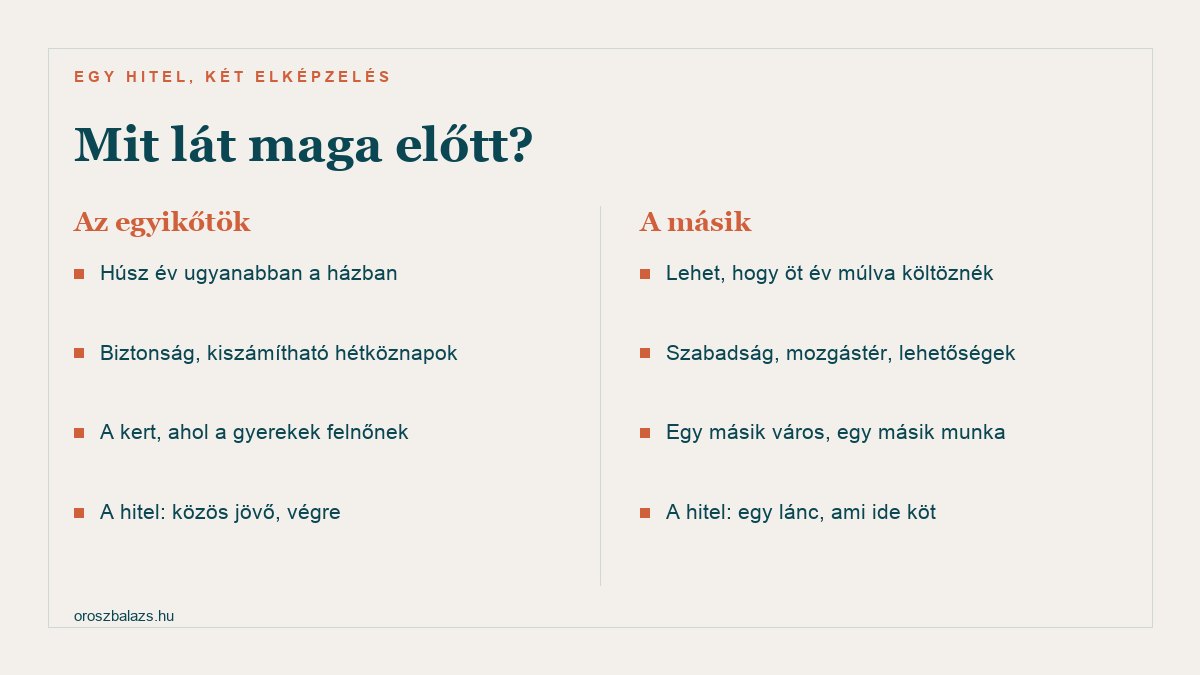
Egy húszéves hitel túlél munkahelyeket, gyerekek születését, költözési ötleteket, sőt sokszor magát a kapcsolatot is. Amikor aláírjátok, nemcsak egy lakást vesztek, hanem azt is mondjátok egymásnak: a következő két évtizedben itt és így képzeljük az életünket. Csakhogy ezt ritkán mondja ki valaki ilyen egyértelműen, mert a lakásvásárlás izgalma, a bútorok, a gyerekszoba tervezése elviszi a figyelmet.
És van még valami. A hitel köt. Ha később valamelyikőtök máshogy képzelné a jövőt, a közös tartozás miatt sokkal nehezebb lépni, és ettől a különbség sokkal nagyobb feszültséget okozhat, mint egy albérletben élve.
Honnan derül ki, hogy mást láttok magatok előtt?
Ritkán egy nagy beszélgetésből. Inkább apró mondatokból.
„Majd ha a gyerekek nagyobbak, elköltözhetnénk vidékre.” „Én soha nem akartam ebben a városban megöregedni.” „Lehet, hogy egyszer külföldön próbálnám ki magam.” Ezek a félmondatok elsőre ártatlannak tűnnek, mintha csak álmodozás lenne. Pedig sokszor egy egészen más életkép csillan meg bennük, mint amit a másik elképzelt, amikor a hitelt aláírta.
Az is árulkodó, ha a hitelről szóló beszélgetéseknél az egyikőtök mindig lelkes, a másik mindig fáradt vagy elhallgat. Ilyenkor érdemes megkérdezni, mi van a hallgatás mögött. Lehet, hogy semmi. De az is lehet, hogy egy egészen másik jövő.
Miért nem beszélnek erről a párok?
Mert félnek, hogy a válasz mindent felborít.
Ha megkérdezed, hol látja magát a párod tíz év múlva, és az derül ki, hogy egészen máshol, mint te, az ijesztő. Mi lesz akkor a házzal, a kölcsönnel, a gyerekek iskolájával? Sokan inkább nem kérdeznek, mert amíg nincs kimondva, addig nem kell vele foglalkozni.
A másik ok, hogy a lakásvásárlás sokszor egy kapcsolati mérföldkő is, olyan, mint egy eljegyzés. Aki ekkor kételyeket fogalmaz meg, könnyen úgy érezheti, hogy elrontja az örömöt, vagy hogy a párja azt hallja ki belőle: nem vagyok veled biztos. Pedig a kérdés nem a szeretetről szól, csak a tervekről.
Hogyan lehet erről úgy beszélni, hogy ne legyen belőle veszekedés?
Kíváncsian, és nem egy döntés közepén.
A legrosszabb pillanat erre a beszélgetésre a bankfiók előtti parkoló. A legjobb egy nyugodt vasárnap délután, amikor semmi nem sürget. Kezdjétek azzal, amit ti ketten szerettek a mostani életetekben, és csak utána térjetek rá arra, ki mit szeretne másképp. Így a beszélgetés nem vádirattal indul.
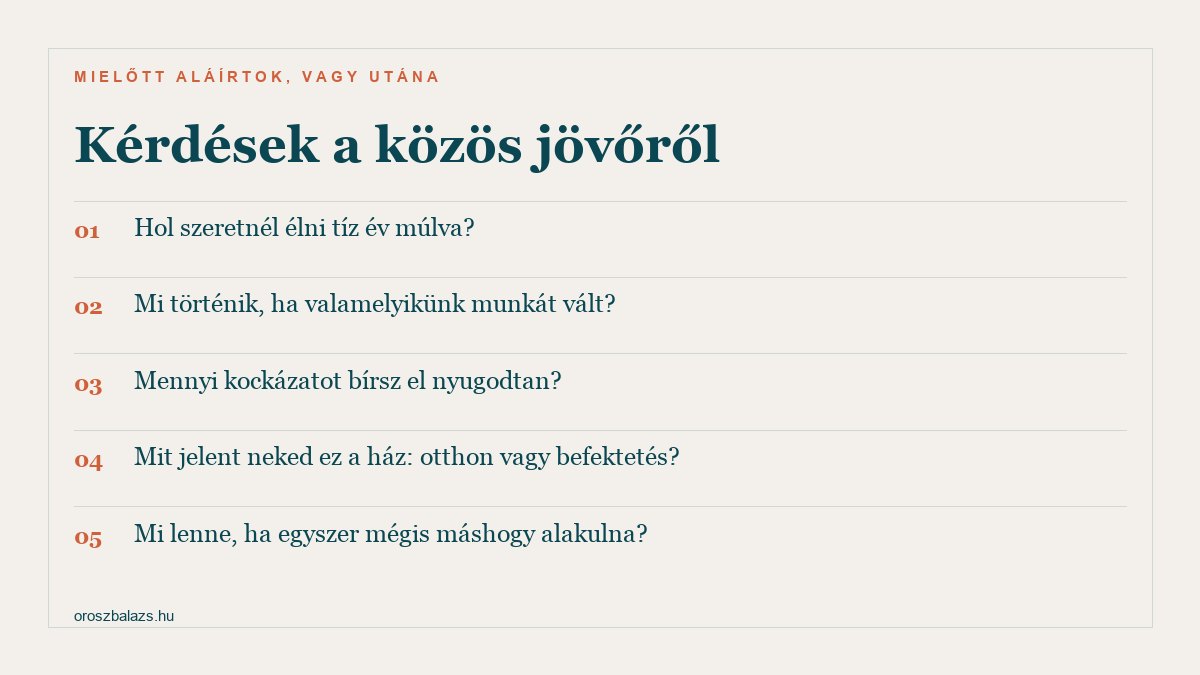
Segít, ha mindketten elmondjátok, mit jelent nektek a ház. Az egyiknek az otthon, a gyökerek, a biztonság. A másiknak lehet, hogy befektetés, egy lépcsőfok, amit egyszer el lehet adni. Egyik sem rossz, de nagyon más döntésekhez vezet, és ha ezt tudjátok egymásról, sok későbbi vitát megelőzhettek.
És ne féljetek a nehéz kérdéstől sem: mi lenne, ha egyszer máshogy alakulna? Ez nem rossz ómen. Inkább felnőtt gondolkodás arról, hogy két ember mindkettőjüket védő megállapodásokat köt.
Mi van, ha már aláírtatok, és csak most derül ki?
Akkor sem késő. Csak másképp kell hozzáállni.
Ha évekkel a hitel után derül ki, hogy a párod máshol szeretne élni, az elsőre sokkoló lehet. Úgy érezheted, becsapott, vagy hogy az egész eddigi közös élet egy félreértésen alapult. Pontosabban: ezt érezheted az első napokban. Utána érdemes lassítani, és megnézni, mi pontosan a vágy mögött.
Sokszor nem a költözés maga a lényeg, hanem amit a másik tőle remél: több szabadságot, kevesebb hajtást, közelebb a szüleihez, egy új kezdetet. Ezek egy része a mostani keretek között is megvalósítható, egy része nem. De amíg nem tudjátok, mit keres igazán, addig csak a ház körül fogtok vitatkozni, nem a valódi kérdésen.
Mi van, ha már csak a hitel tart össze titeket?
Akkor erről őszintén kell beszélni. Akármilyen nehéz.
Előfordul, hogy egy kapcsolat érzelmileg már régen kihűlt, de a közös tartozás miatt egyikőtök sem mer lépni. Ez érthető: egy lakás eladása, egy hitel kiváltása komoly anyagi és gyakorlati kérdés, és sokan inkább maradnak egy rossz helyzetben, mint hogy szembenézzenek vele. Csak hát a hitel nem pótolja a kapcsolatot, és egy idő után mindkét fél úgy érzi, hogy egy szerződés foglya.
Ilyenkor két dolgot érdemes külön kezelni: a kapcsolatot és a pénzügyeket. Az elsőről párterápiában lehet beszélni, a másodikról pénzügyi szakemberrel és ügyvéddel. Ha a kettő összekeveredik, minden beszélgetés a számokról fog szólni, és senki nem mondja ki, mit érez.
Hogyan számít bele mindebbe a gyerekek jövője?
Nagyon is. Sokszor ez a legerősebb érv a maradás mellett.
Ha van gyerek, a ház már nem csak két felnőtt döntése. Ott az iskola, a barátok, a nagyszülők közelsége, a megszokott környék. Az egyik szülő azt érezheti, hogy a gyerekek miatt kell maradni, a másik pedig azt, hogy épp a gyerekek miatt kellene egy jobb helyre költözni, ahol több a lehetőség vagy kevesebb a stressz. Mindkettő a gyerekek javát akarja, csak máshogy képzeli el.
Érdemes ilyenkor nem a saját álláspontot védeni, hanem közösen végiggondolni: mit szeretnénk, hogy a gyerekeinknek meglegyen tíz év múlva? Erre a kérdésre a két válasz gyakran közelebb esik egymáshoz, mint a házról szóló vitákban.
Mikor érdemes segítséget kérni?
Amikor a jövőről szóló beszélgetések rendre veszekedésbe fulladnak, vagy már el sem kezditek őket.
Ha azt érzed, hogy a közös terveitek szétcsúsztak, és egyikőtök sem mer róla beszélni, egy külső, semleges ember segíthet abban, hogy a félelmek helyett a valódi vágyak kerüljenek az asztalra. Ehhez nem kell válságban lenni. Egy nagy döntés előtt is érdemes leülni, hogy tiszta fejjel lépjetek tovább.
A párterápia oldalán leírtam, hogyan dolgozom. Ha szeretnétek előbb egy képet kapni arról, hol tart most a kapcsolatotok, a párkapcsolati teszt jó kiindulás lehet egy közös beszélgetéshez. Jelentkezni a kapcsolat oldalon tudtok; az első lépés egy díjmentes telefonhívás, amiben megbeszéljük, mire van szükségetek.
Terápia garanciával
Ha nem én vagyok a megfelelő, nem kell kifizetnetek
A közös munka előtt lehetőség van díjmentes, telefonos konzultációra, ahol minden kérdéseteket nyugodtan átbeszélhetjük.
Nagyon fontos, hogy a terápiás folyamatban jól tudjunk egymásra hangolódni. Ha az első találkozás után úgy érzitek, hogy nem én vagyok a megfelelő számotokra, ezt bátran jelezzétek. Ilyenkor az alkalom díját nem kell kifizetnetek, illetve ha már megtörtént a fizetés, visszautalom.
Több mint 20 év szakmai tapasztalattal kísérek párokat, családokat és egyéni klienseket Budapesten, Zalaegerszegen vagy online. Ha a fentiek ismerősek, keress bizalommal — az első telefonos konzultáció díjmentes.